Hakkımızda
Evdiz Kargo, 1990’lı yılların başından beri Adana’da evden eve ve şehirler arası nakliyat hizmeti vermektedir. Tecrübeli kadrosu ve güçlü araç filosuyla taşınma sürecini güvenli, düzenli ve müşteri odaklı şekilde yönetmektedir.
Evdiz Kargo, 1990’lı yılların başından beri Adana’da evden eve ve şehirler arası nakliyat hizmeti vermektedir. Tecrübeli kadrosu ve güçlü araç filosuyla taşınma sürecini güvenli, düzenli ve müşteri odaklı şekilde yönetmektedir.
Nakliyat sigortası nedir, neyi kapsar? Nakliyat sigortası, bir adresten diğerine taşınan eşyanın yolda ve taşıma sırasında uğrayabileceği hasarı ya da kaybı parasal olarak karşılayan bir poliçe türü. Evden eve taşımada poliçe çoğu zaman eşyanın evden çıkıp araca yüklendiği andan başlıyor, yeni adreste araçtan indirilip içeri taşındığı ana kadar sürüyor. Kapsam poliçenin türüne göre değişiyor. Dar teminatlı bir poliçe yalnızca aracın kaza yapması, devrilmesi, yanması ya da çalınması gibi büyük olayları karşılıyor. Geniş teminatlı bir poliçe ise bunlara ek olarak yükleme ve boşaltmada düşen bir dolabı, kırılan bir camı, ezilen bir koltuğu da kapsıyor. Ev taşımada bizim önerdiğimiz kapsam ikincisi, çünkü hasarların çoğu kazada değil merdivende, kapı aralığında ve araca yerleştirirken oluşuyor. Poliçenin karşılamadığı durumlar da var. Eşyanın kendi iç arızası, ağzı kapalı teslim edilen kolilerin içeriği, nakit para, mücevher ve belgeler genelde kapsam dışında kalıyor ya da ayrıca beyan edilmesi gerekiyor. Şehirler arası taşımada eşya bir gün ya da daha uzun süre araçta kaldığı için poliçenin yol boyunca geçerli olması ve aktarma noktalarını da kapsaması gerekiyor. Sigorta bedelini eşyanın gerçek değerine yakın beyan etmek de hasarda eksik ödeme yaşamamanın yolu. Evdiz Kargo olarak sigortalı taşımada ekspertiz sırasında eşyaları tek tek görüyor, değerli parçaları listeye yazıyor, sigorta bedelini ve kapsamı teklifte ayrı bir satırda gösteriyoruz. Hasar olursa teslim anında birlikte tutanak tutuyor, başvuru için gereken fotoğrafları ve belgeleri sizinle beraber hazırlıyoruz.
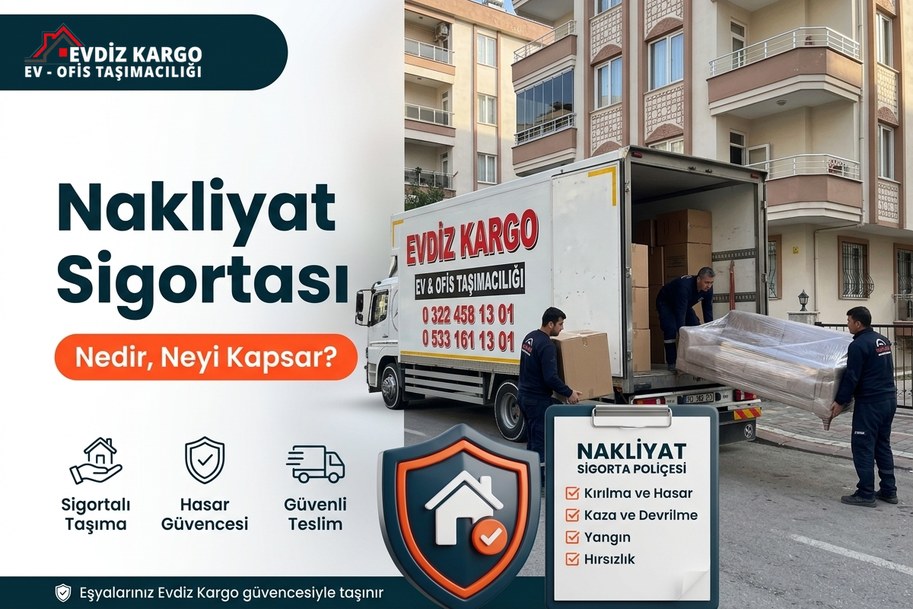
Nakliyat sigortası nedir? Taşınan bir malın ya da eşyanın, yola çıktığı yerden varacağı yere kadar geçen sürede uğrayabileceği zararı karşılayan sigorta türüne bu ad veriliyor. Ticarette tır ile gönderilen bir parti kumaş için de, Adana'da bir daireden ötekine taşınan bir yatak odası takımı için de mantık aynı: eşyaya bir değer biçiliyor, bu değer üzerinden prim ödeniyor, yolda bir hasar olursa sigorta şirketi zararı poliçede yazan sınırlar içinde ödüyor.
Ev taşımada nakliyat sigortası ile ticari yük sigortası arasında bir fark var. Ticari yükte mal genelde fabrikada paketlenmiş, sayılmış ve faturası kesilmiş halde gelir. Ev eşyasında ise her parçanın yaşı, durumu ve değeri farklı. On yıllık bir gardırop ile geçen ay alınmış bir televizyon aynı araçta yan yana duruyor. Bu yüzden ev taşımada poliçe yapılmadan önce eşyanın görülmesi, listelenmesi ve değerinin konuşulması gerekiyor. Evdiz Kargo olarak Adana evden eve nakliyat işlerinde sigortayı bu ekspertizin üzerine kuruyoruz.
Poliçenin neyi kapsadığı tek cümleyle söylenemiyor, çünkü kapsam poliçenin teminat türüne bağlı. Aynı adı taşıyan iki poliçeden biri yalnızca trafik kazasını karşılarken öteki, merdivende çarpıp çizilen bir komodini de karşılayabiliyor. Taşınmadan önce elinize geçen teklifte "sigortalı" yazması yetmiyor; hangi teminatla sigortalandığınızı da bilmeniz gerekiyor.
Ev taşımada karşınıza çoğunlukla iki ayrı kavram çıkıyor ve bunlar sık sık birbirine karıştırılıyor.
Birincisi emtia nakliyat sigortası. Bu poliçe doğrudan eşyanın kendisini sigortalıyor. Hasarın kimin kusurundan doğduğuna bakılmadan, poliçede sayılan bir risk gerçekleştiyse zarar ödeniyor. Yolda aracın devrilmesi, yangın, sel ya da hırsızlık gibi olaylarda eşya sahibi doğrudan bu poliçeden yararlanıyor.
İkincisi taşıyıcının sorumluluk sigortası. Bu poliçe eşyayı değil, nakliyat firmasının sorumluluğunu sigortalıyor. Firma kendi kusuruyla bir zarara yol açtıysa, örneğin ekip bir camı yanlış taşıyıp kırdıysa, firmanın ödeyeceği tazminatı sigorta şirketi üstleniyor. Burada kusurun firmaya ait olması gerekiyor; firmanın elinde olmayan bir olayda bu poliçe devreye girmeyebiliyor.
Müşteri açısından daha anlaşılır olan emtia poliçesi. Eşyanız sigortalı, değeri belli, hasar olunca kimin kusurlu olduğu tartışması uzamadan süreç başlıyor. Sigortalı taşıma teklifi aldığınızda poliçenin hangisi olduğunu, sigortalının kim göründüğünü ve poliçe numarasının size verilip verilmeyeceğini sormanızı öneriyoruz.
Kapsam iki ana gruba ayrılıyor. Dar teminatlı poliçelerde genelde şu riskler yer alıyor:
Bu riskler gerçek ama ev taşımada nadir görülüyor. Bizim sahada en çok karşılaştığımız hasarlar araç yoldayken değil, eşya elden ele geçerken oluşuyor. Dar bir merdiven sahanlığında dönen bir kanepe, kapı kasasına sürtünen bir vitrin camı, araca yerleştirilirken üstüne başka bir parça devrilen bir sehpa bu türden. Geniş teminatlı poliçe, yani sigortacıların "tüm riskler" dediği kapsam, bu tür kırılma, çizilme, ezilme ve düşme hasarlarını da içine alıyor.
Geniş teminatta ayrıca yükleme ve boşaltma sırasında oluşan hasarlar, aracın içinde eşyanın yer değiştirmesinden doğan darbeler ve taşıma asansörüyle indirilen parçalarda yaşanan kazalar da kapsama girebiliyor. Asansörlü taşımada poliçeye bu maddenin açıkça yazılmasını istiyoruz, çünkü dışarıdan inen her parça birkaç saniye boyunca yalnızca kayışlara ve platforma emanet oluyor.
Her poliçede istisnalar bölümü bulunuyor ve hasar anında en çok sorun çıkan kısım burası. Ev taşımada sık rastlanan istisnalar şunlar:
Bu listeyi poliçeden poliçeye kontrol etmek gerekiyor. Elektronik cihazlarda iç arıza ile darbe hasarını ayırmak için taşımadan önce cihazın çalıştığını gösteren kısa bir video çekmenizi öneriyoruz.
Poliçede iki rakam bulunuyor. Sigorta bedeli, eşyanızın toplam değeri olarak beyan edilen tutar. Prim ise bu bedel üzerinden ödediğiniz sigorta ücreti. Prim oranı teminat türüne, taşımanın mesafesine ve eşyanın cinsine göre değişiyor; geniş teminat dar teminattan, şehirler arası taşıma şehir içinden pahalı oluyor.
Burada çok bilinen bir hata var. Primi düşük tutmak için eşyanın değeri olduğundan az gösterildiğinde, hasar anında sigorta şirketi eksik sigorta kuralını uygulayabiliyor. Örneğin eşyanın gerçek değerinin yalnızca yarısı beyan edildiyse, şirket hasarın da yaklaşık yarısını ödüyor. Değeri gerçeğe yakın beyan etmemizi istememizin nedeni bu. Değerli parçaları ayrı ayrı yazdırmak, faturası olan cihazlar için faturayı saklamak da değer tespitini hızlandırıyor.
Sigortanın kapsamını ve bedelini teklifte ayrı bir satırda yazıyoruz. Böylece taşıma ücreti ile sigorta ücretini karıştırmadan, hangi kalemi neye ödediğinizi görüyorsunuz.
Sigortalı bir taşımanın sağlam olup olmadığı, taşınma gününden çok önce, ekspertiz gününde belli oluyor. Evdiz Kargo olarak adresinize geldiğimizde odaları tek tek geziyor, büyük mobilyaların ölçüsünü alıyor ve şu bilgileri listeye yazıyoruz:
Mevcut kusurları fotoğraflamak hem sizi hem bizi koruyor. Teslimde bir sehpanın kenarında çizik görüldüğünde, o çiziğin taşımadan önce de var olup olmadığı fotoğrafla bir dakikada anlaşılıyor.
Pek çok aile giysi, kitap ve mutfak eşyası kolilerini kendisi hazırlıyor. Bu kolilerin içini göremediğimiz için listede "müşteri tarafından paketlendi" diye ayrı bir başlık açıyoruz. Kolinin dışında taşımadan kaynaklanan bir ezilme, ıslanma ya da yırtılma varsa hasar başvurusu yapılabiliyor. Dış yüzü sağlam bir kolinin içinden kırık bardak çıktığında ise sigorta şirketi bunu çoğu zaman ambalaj kaynaklı sayıyor.
Bu yüzden porselen takım, kristal bardak ve cam eşya gibi kırılacakları bizim paketlememizi öneriyoruz. Ekibimiz bu parçaları tek tek kâğıda sarıyor, koliye dik diziyor ve koli dışına "kırılacak" ve "üst" işaretini koyuyor. Paketlemeyi biz yaptığımızda içerik de listede açıkça yazılı oluyor.
Sigorta poliçesi ile taşıma sözleşmesi ayrı belgeler. Poliçe eşyanızın değerini ve hangi risklere karşı korunduğunu gösteriyor. Sözleşme ise taşımanın tarihini, adreslerini, ücretini, firmanın ve sizin sorumluluklarınızı yazıyor. Eşya geç geldiğinde, ekip söz verilen saatte gelmediğinde ya da montaj eksik kaldığında dayanağınız sözleşme oluyor. Bu yüzden nakliyat ve taşımacılık sözleşmesi hazırlanırken teslim tarihi, iki adres, ücret ve hasar halinde izlenecek yol açıkça yazılmalı. İki belgeyi de taşınma gününden önce imzalayıp birer nüshasını saklamanızı öneriyoruz.
Hasar fark edildiği anda kayda geçmeli. Yeni adreste eşyalar indirilirken listeyi elinize alıp büyük parçalara göz atmanız yeterli. Bir sorun görürseniz şu sırayla ilerliyoruz:
Dışarıdan görünmeyen hasarlar, örneğin koli içindeki bir kırık ya da ilk çalıştırmada fark edilen bir cihaz sorunu için bildirim süresi kısa tutuluyor. Kolileri ilk günlerde açıp kontrol etmenizi ve bir sorun görürseniz bize yazılı olarak hemen bildirmenizi öneriyoruz. Gecikmiş bildirim, haklı bir başvuruyu bile zayıflatabiliyor.
Adana içindeki bir taşımada eşya birkaç saat araçta kalıyor. Adana'dan İstanbul'a, Ankara'ya ya da İzmir'e giden bir taşımada bu süre bir güne, bazen daha fazlasına çıkıyor. Yol uzadıkça frenleme, viraj ve yol bozukluğu kaynaklı sarsıntı artıyor, aracın gece bir yerde beklemesi gerekebiliyor. Şehirler arası taşımada geniş teminatlı nakliyat sigortası yaptırmanın değeri bu yüzden daha belirgin.
Paylaşımlı araçla yapılan taşımalarda, yani başka müşterilerin eşyalarıyla aynı kamyona yüklenen az eşyada, aktarma ve ara durak sayısı da artıyor. Bu durumda eşyanızın ayrı bir listeyle işaretlenmesini ve poliçede aktarma sırasında oluşan hasarların açıkça yer almasını istiyoruz.
Sigorta, eşyayı korumanın son halkası; ilk halkası paketleme ve yükleme. Poliçe olsa da olmasa da ekibimiz mobilyaları battaniye ve streç filmle sarıyor, köşelere karton koruyucu koyuyor, camları ayrı taşıyor. Sigortalı taşımada farklı olan, her adımın kayda geçmesi. Hangi parçanın hangi araca, hangi sırayla yüklendiği listede yazdığı için teslimde eksik parça aramak da birkaç dakikaya iniyor.
İlgili hizmet: Adana sigortalı taşımacılık
Eşya sahibinin emtia sigortası yaptırması zorunlu değil, isteğe bağlı. Ancak değerli eşyanız varsa ya da şehirler arası taşınıyorsanız yaptırmanızı öneriyoruz. Teklifte sigortalı ve sigortasız iki seçeneği yan yana görebiliyorsunuz.
Ev taşımada poliçe belirli bir taşıma için düzenleniyor. Eşyanın eski adreste yüklenmeye başladığı andan, yeni adreste teslim edildiği ana kadar geçerli oluyor. Taşıma tarihi değişirse poliçe tarihinin de güncellenmesi gerekiyor.
Geniş teminatlı poliçede yükleme, taşıma ve boşaltma sırasında oluşan kırılma karşılanıyor. Dar teminatlı poliçede ise kırılma genelde yalnızca kaza, devrilme gibi büyük bir olayın sonucunda oluştuysa ödeniyor.
Listeye "müşteri tarafından paketlendi" diye yazılarak dahil ediliyor. Kolinin dışında taşımadan kaynaklanan bir hasar varsa başvuru yapılabiliyor. Dış yüzü sağlam bir kolideki iç kırık ise çoğu zaman ambalaj kaynaklı sayılıyor.
Çoğu poliçede kıymetli maden, nakit para ve evrak kapsam dışında. Bunları araca koymak yerine kendi çantanızda taşımanızı öneriyoruz.
Bedeli eşyanın sahibi olarak siz beyan ediyorsunuz. Ekspertizde değerli parçaları birlikte listeliyor, gerçeğe yakın bir değer belirlemeniz için yardımcı oluyoruz. Değeri düşük göstermek hasarda eksik ödemeye yol açabiliyor.
Görünen hasarı teslim sırasında, ekip yanınızdayken bildirin ve tutanağa yazdırın. Koli içinde ya da cihazın iç aksamında sonradan fark edilen hasarı da ilk günlerde yazılı olarak iletin.
Bu karar sigorta şirketinin eksperine ait. Onarılabilen parçalarda genelde onarım bedeli, onarılamayanlarda ise poliçedeki değer ve eşyanın yaşı dikkate alınarak bedel ödeniyor.
Geniş teminatlı poliçede yükleme ve boşaltma hasarları kapsamda olduğu için asansörle indirilen eşya da kapsama giriyor. Asansör kullanılacaksa bunun poliçede açıkça yazmasını istiyoruz.
Artış eşyanın beyan edilen değerine, teminat türüne ve mesafeye göre değişiyor. Sigorta ücretini teklifte taşıma ücretinden ayrı bir satırda yazıyoruz, böylece farkı rakamla görüyorsunuz.